Jak investovat milion korun? Nejdříve strategie, potom investice
Možná jste prodali nemovitost, získali dědictví nebo se vám jednoduše podařilo našetřit větší finanční rezervu.
Nechat peníze na spořicím účtu? Investovat do akcií nebo ETF? Koupit nemovitost? Nebo milion rozdělit mezi několik různých investic?
Možností, kam investovat milion korun, je dnes celá řada. Jenže při investování většího kapitálu není nejdůležitější najít produkt s nejvyšším výnosem.
Mnohem důležitější je vědět, co od svých peněz očekáváte, kdy je budete potřebovat a jak zapadají do vašeho celkového majetku.
Kdy budete peníze potřebovat?
Tohle je podle mě první otázka, kterou by si měl položit každý, kdo přemýšlí, jak investovat milion korun.
Představme si dva lidi.
První má 35 let, vlastní bydlení, dostatečnou finanční rezervu a milion korun, který nebude potřebovat dalších 20 let.
Druhý plánuje za tři roky koupit nemovitost a milion korun chce využít jako vlastní prostředky k hypotéce.
Oba mají stejnou částku. Přesto by jejich investiční strategie měly být úplně odlišné.
Zatímco první může využít dlouhý investiční horizont a podstoupit vyšší riziko, druhý potřebuje především chránit své peníze před výrazným poklesem hodnoty.
Právě investiční horizont je jedním z nejdůležitějších faktorů při sestavování portfolia.
Více o tom, jak by se měla investiční strategie měnit v průběhu života, jsem psal v článku Jak investovat v každé životní fázi.
TIP: Nezačínejte výběrem konkrétního fondu nebo ETF. Nejdříve si stanovte, kdy budete peníze potřebovat a jaký finanční cíl mají splnit.
Kolik může milion korun vydělat za 20 let?
Představme si, že dnes investujete milion korun a dalších 20 let už nepřidáte ani korunu.
Jak by se mohla hodnota vaší investice vyvíjet při různém průměrném ročním zhodnocení?
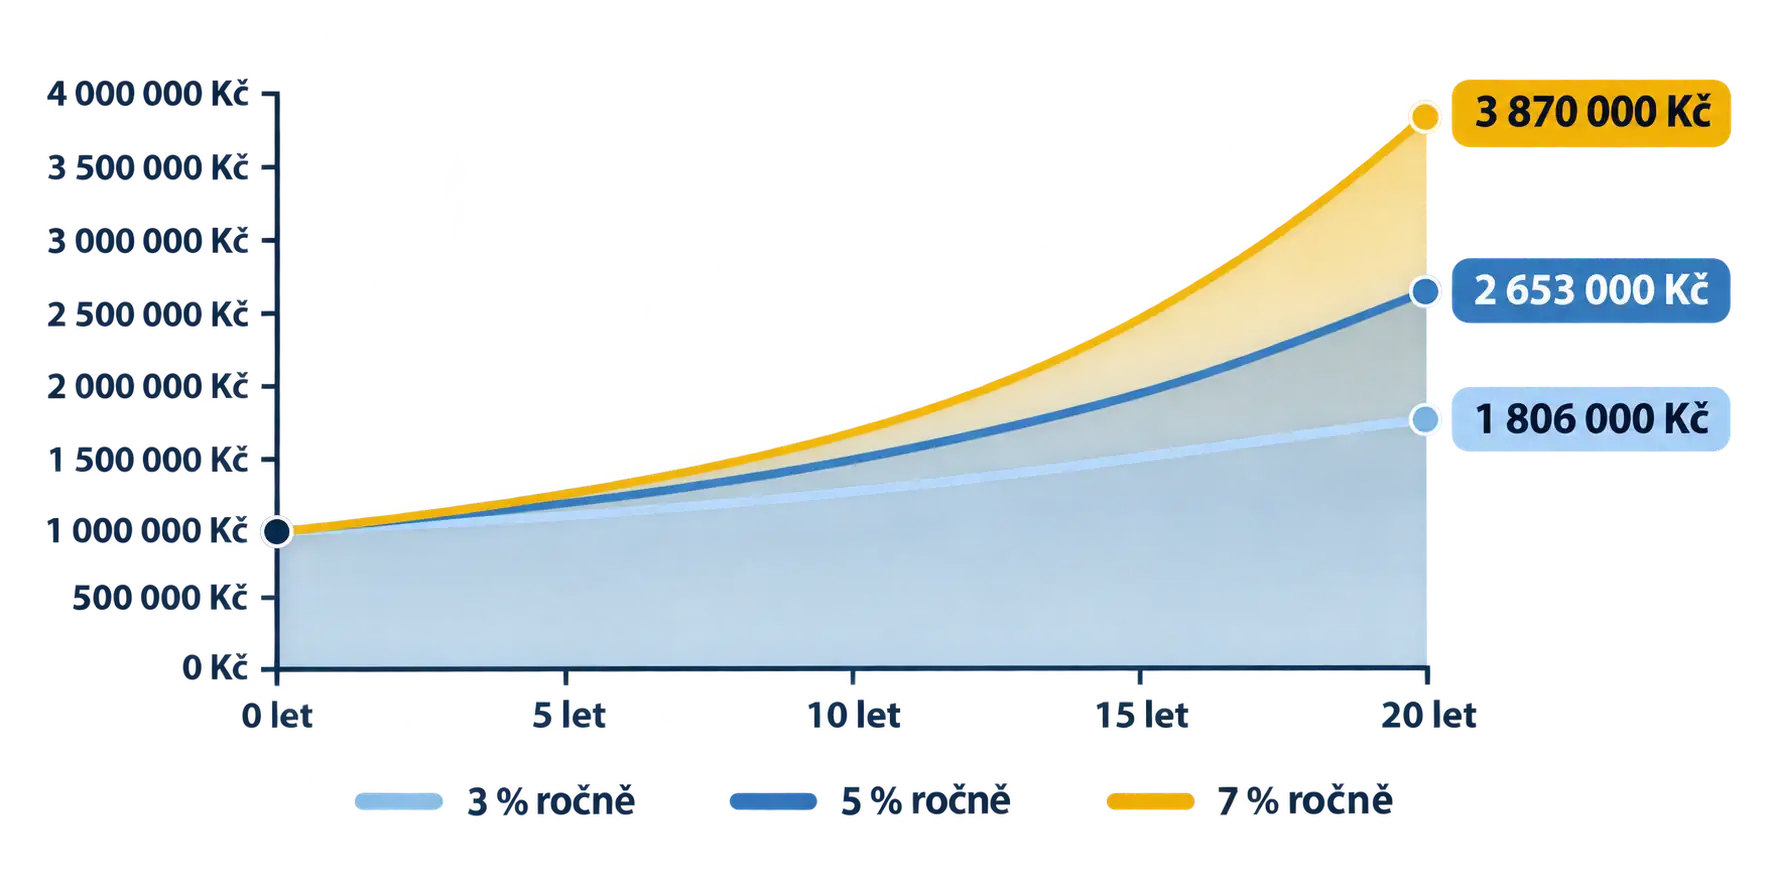
Při modelovém zhodnocení 7 % ročně by se tak původní milion mohl proměnit v téměř 3,9 milionu korun.
A to bez jediné další investované koruny.
Právě zde se projevuje síla složeného úročení, kdy se dříve dosažené výnosy dále zhodnocují.
Rozdíl mezi výnosem 3 % a 7 % ročně přitom po dvaceti letech představuje více než 2 miliony korun.
Samozřejmě je potřeba počítat také s inflací, investičními náklady a tím, že skutečné výnosy budou v jednotlivých letech kolísat.
Jak rozdělit milion korun mezi jednotlivé investice?
Jednou z nejčastějších chyb je vložit všechny peníze do jediné investice.
Může jít o akcie konkrétní společnosti, korporátní dluhopis nebo nemovitostní projekt.
Každá z těchto investic může mít v portfoliu své místo. Problém nastává, pokud na jejím výsledku závisí celý váš kapitál.
Proto je důležitá diverzifikace, tedy rozložení majetku mezi různé investice.
Jak může vypadat investiční portfolio?
- Akcie a ETF – nabízejí potenciál dlouhodobého růstu, ale zároveň mohou výrazně kolísat.
- Dluhopisy – mohou přinášet úrokový výnos a pomáhat stabilizovat portfolio.
- Nástroje peněžního trhu – mohou být vhodné pro krátkodobější prostředky a část likvidity.
- Nemovitostní investice – představují další možnost diverzifikace, ale také mají svá specifická rizika.
Neexistuje ale univerzální rozložení, které by bylo vhodné pro všechny.
Někdo může mít 80 % investic v akciích, jiný pouze 30 %. Záleží na investičním horizontu, finančních cílech, toleranci k riziku a celkové majetkové situaci.
TIP: Pokud už vlastníte několik investičních nemovitostí, nemusí dávat smysl investovat další milion opět do nemovitostního sektoru. Důležité je sledovat rozložení celého majetku, nikoliv pouze jednoho investičního účtu.
Investovat milion najednou, nebo postupně?
Tohle je další častá otázka.
Z historického hlediska bývá jednorázové investování do akciových trhů většinou výhodnější než postupné rozkládání nákupů. Důvod je jednoduchý. Peníze začínají pracovat okamžitě.
Má to ale jednu nevýhodu.
Představte si, že investujete celý milion korun a akciový trh během následujících měsíců poklesne o 25 %.
Vaše portfolio může mít najednou hodnotu pouze 750 000 Kč.
Dokázali byste takový pokles ustát?
Pokud ano a máte dostatečně dlouhý investiční horizont, nemusí být krátkodobý pokles zásadní problém.
Pokud by vás ale podobná situace přiměla investice prodat, mohlo by být vhodnější rozložit vstup na trh do několika měsíců.
Úspěšné investování totiž není pouze o matematice, ale také o psychologii investora.
Kolik vás mohou stát vysoké poplatky?
Při investování milionu korun je důležité věnovat pozornost také nákladům.
Rozdíl mezi ročními poplatky 0,5 % a 2 % se může zdát zanedbatelný.
Představme si dvě investice se stejným hrubým ročním výnosem 7 %.
Při zjednodušeném výpočtu by milion korun za 20 let dosáhl následujících hodnot:
- Při nákladech 0,5 % ročně přibližně 3,52 milionu Kč.
- Při nákladech 2 % ročně přibližně 2,65 milionu Kč.
Rozdíl činí téměř 870 000 Kč.
Samotná výše poplatků samozřejmě není jediným kritériem při výběru investice. Důležité jsou také její rizika, složení, kvalita a celková přidaná hodnota.
Ukazuje to ale, jak velký dopad mohou mít dlouhodobé náklady na výslednou hodnotu majetku.
TIP: Při porovnávání investic nesledujte pouze očekávaný výnos. Zajímejte se také o průběžné poplatky, případné vstupní náklady a skutečný výnos po jejich odečtení.
Proč nestačí pouze vybrat správnou investici?
Představme si dva investory, kteří mají každý milion korun.
První má kromě této částky ještě dvě nemovitosti, stabilní příjem a další investiční portfolio.
Druhý má milion korun jako své celoživotní úspory.
I když oba plánují investovat na 15 let, jejich finanční situace je zásadně odlišná.
A právě proto by investiční strategie měla vycházet z celkového finančního plánu.
Do něj patří nejen investice, ale také příjmy, výdaje, rezervy, hypotéky, nemovitosti a budoucí finanční cíle.
Pokud je vaším cílem finanční nezávislost, doporučuji také článek Kolik peněz potřebujete na rentu?.
Jak tedy investovat milion korun?
Jedna univerzální odpověď neexistuje.
Pro někoho může být vhodná převážně akciová strategie, pro jiného kombinace akcií, dluhopisů a dalších aktiv.
Rozhodující není pouze výše kapitálu, který máte dnes k dispozici.
Důležitější je, jaký majetek chcete v budoucnu vytvořit, kdy ho budete potřebovat a jaká rizika jste ochotni podstoupit.
Dobře nastavená investiční strategie není o tom, vydělat každý rok co nejvíce. Je o tom, aby vám váš majetek pomáhal dosahovat dlouhodobých finančních cílů.
Pokud máte k dispozici větší finanční částku a přemýšlíte, jak ji smysluplně investovat, rád s vámi projdu vaši současnou situaci a pomohu sestavit investiční strategii, která bude dávat smysl dnes i za dalších 10 nebo 20 let.
Máte volné peníze, ale nemáte strategii?
Ozvěte se mi.
Rád Vám pomohu.
Máte volné peníze, ale nemáte strategii?
Ozvěte se mi.
Rád Vám pomohu.