Co znamená finanční renta?
Finanční renta je pravidelný příjem, který čerpáte z vytvořeného majetku.
Může pocházet například z:
- investičního portfolia
- pronájmu nemovitostí
- dividend
- úroků
- případně kombinace více zdrojů
Cílem přitom nemusí být úplně přestat pracovat.
Pro mnoho lidí je důležitější dostat se do situace, kdy si mohou sami rozhodnout, jak dlouho ještě chtějí pracovat a jak chtějí svůj čas využívat.
TIP: Finanční nezávislost nemusí znamenat konec práce. Může znamenat pouze to, že už pracovat nemusíte.
Kolik peněz chcete mít každý měsíc k dispozici?
Pokud například chcete z vlastního majetku čerpat 50 000 Kč měsíčně, znamená to 600 000 Kč ročně.
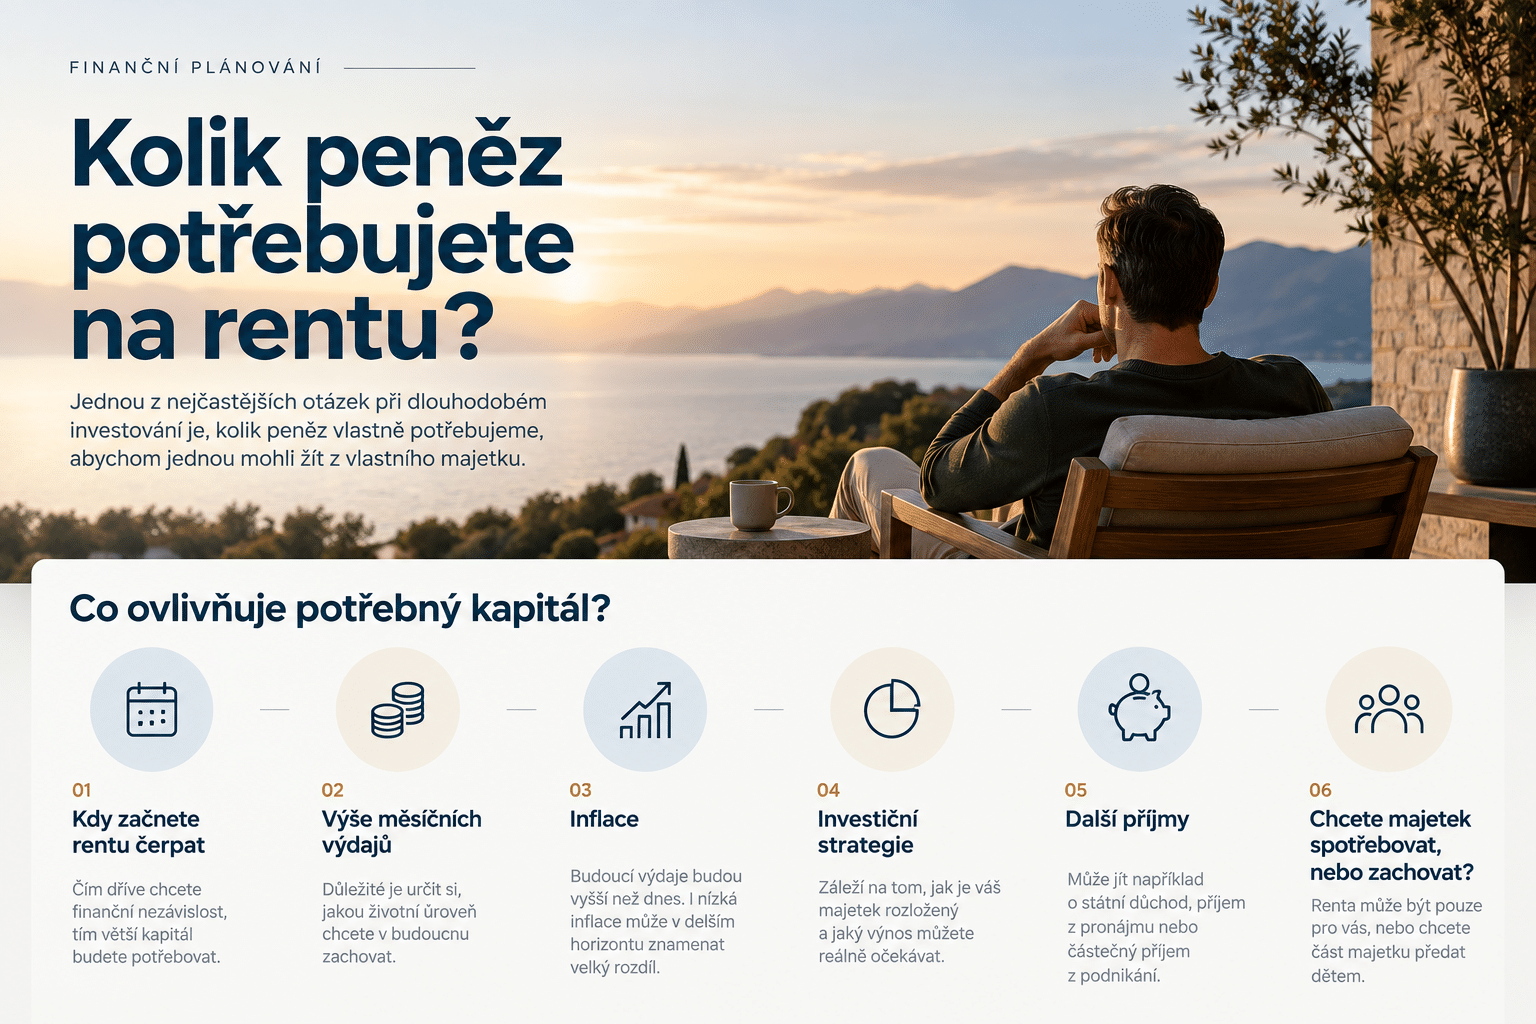
Mohlo by se zdát, že stačí tuto částku vynásobit počtem let, po které chcete rentu čerpat. Ve skutečnosti do výsledku vstupuje několik dalších věcí.
Co rozhoduje o potřebném kapitálu:
- kdy chcete rentu začít čerpat
- jak vysokou životní úroveň chcete zachovat
- jak dlouho budete rentu čerpat
- jaká bude inflace
- jak bude majetek investovaný
- jaké budete mít další příjmy
- zda chcete majetek postupně spotřebovat, nebo jeho část zachovat
Právě proto neexistuje jedno univerzální číslo, které by platilo pro každého.
Důležitý je čas
Je velký rozdíl, jestli začnete majetek využívat v 65 letech, nebo například už v 55.
Čím dříve chcete získat finanční nezávislost, tím větší kapitál budete zpravidla potřebovat. Zároveň je potřeba počítat s tím, že renta může být čerpána několik desítek let.
Podobně jako se s věkem mění investiční strategie, mění se i způsob, jakým by měl být majetek připraven na budoucí čerpání.
Více jsem o tom psal v článku Jak investovat v každé životní fázi.
Chcete majetek spotřebovat, nebo zachovat?
Tohle je podle mě jedna z nejdůležitějších otázek celého finančního plánu.
Někdo chce majetek během života postupně využívat.
Jiný chce většinu kapitálu zachovat pro děti.
A někdo chce kombinaci obojího.
Dva lidé se stejnými příjmy a výdaji proto mohou potřebovat úplně jinou velikost majetku.
TIP: Než začnete počítat potřebný kapitál, určete si, zda má být renta pouze pro vás, nebo chcete část majetku zachovat i další generaci.
Inflace dokáže výsledek výrazně změnit
Dnešních 50 000 Kč nebude mít za 15 nebo 20 let stejnou hodnotu jako dnes.
Pokud bychom například počítali s průměrnou inflací 2,5 % ročně, odpovídalo by dnešních 50 000 Kč za 20 let přibližně 82 000 Kč měsíčně.
A právě to je jeden z důvodů, proč nestačí plánovat budoucí rentu pouze podle dnešních výdajů.
TIP: Budoucí rentu je dobré plánovat v dnešní kupní síle a zároveň počítat s tím, jak se budou vaše výdaje v čase měnit.
Záleží i na tom, jak je majetek investovaný
Dalším důležitým faktorem je způsob, jakým je váš majetek rozložený.
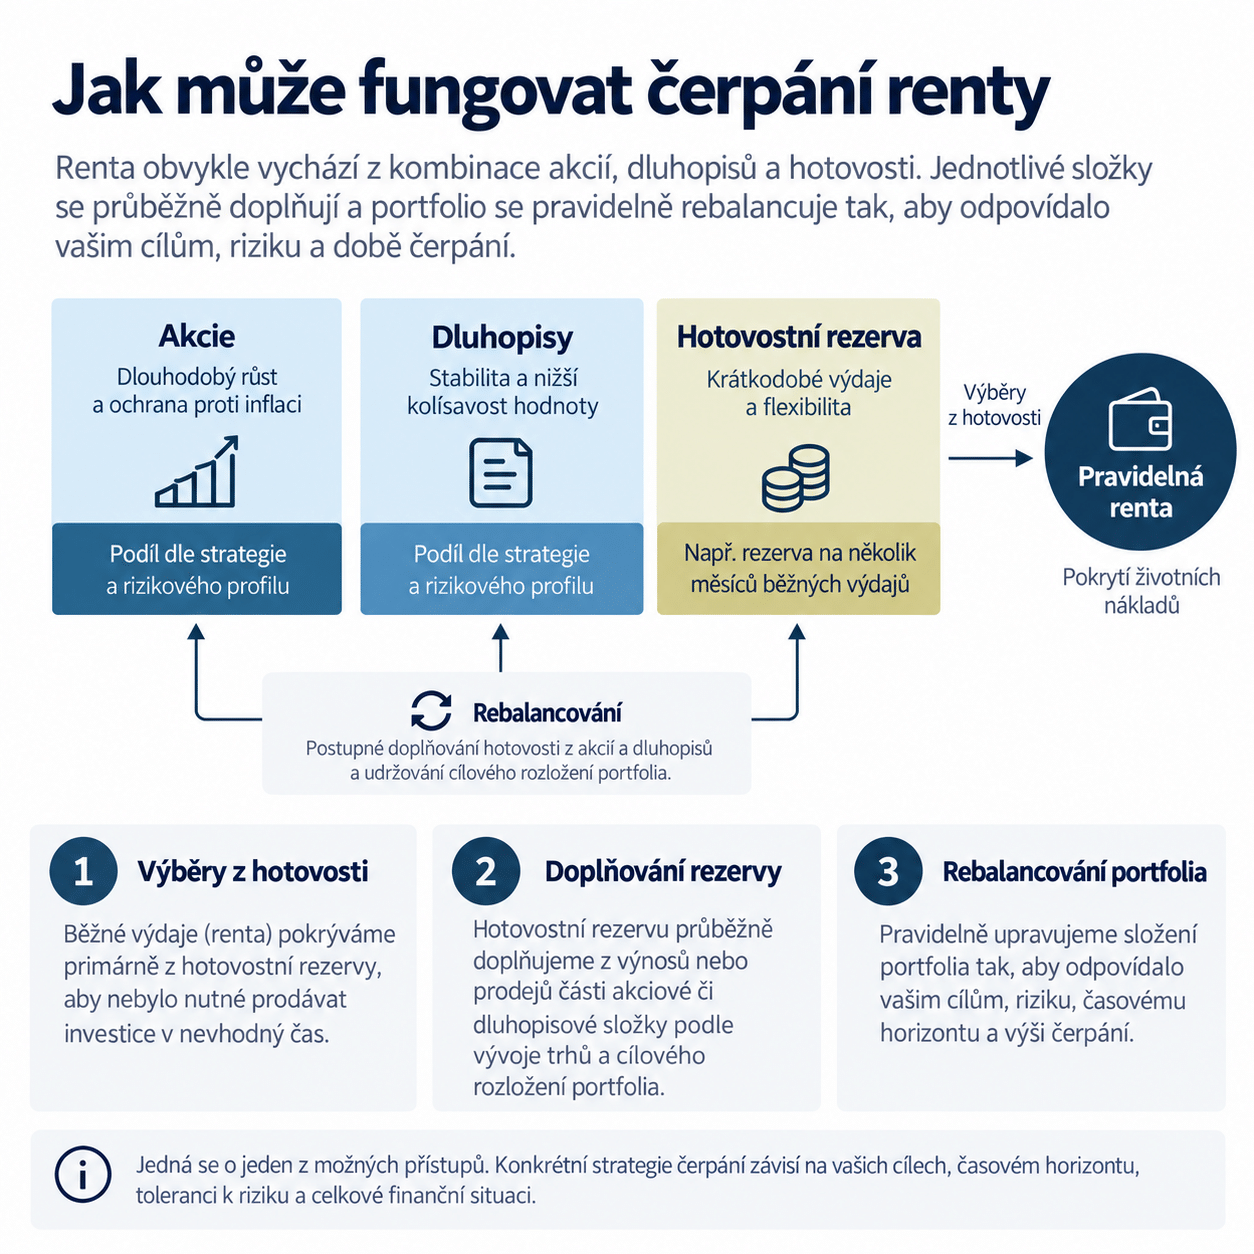
Jinou rentu můžete dlouhodobě čerpat z peněz uložených na účtu a jinou z dobře sestaveného investičního portfolia.
Proto při plánování renty neřešíme pouze otázku: Kolik mám peněz?
Ale také: Jak jsou moje peníze investované?
Správně nastavená investiční strategie by měla odpovídat vašemu věku, cíli, investičnímu horizontu a tomu, kdy budete prostředky potřebovat.
Více o investiční strategii najdete také na stránce Investice.
Co když začnete čerpat v nevhodnou dobu?
Při dlouhodobém čerpání renty nehraje roli pouze průměrný výnos portfolia, ale také to, v jakém období začnete peníze vybírat.
Pokud začnete rentu čerpat v době výraznějšího poklesu trhů, může pravidelný prodej investic portfolio zatížit více než v období růstu. Právě proto je při přechodu z fáze budování majetku do fáze čerpání důležité řešit také strukturu portfolia, dostatečnou rezervu a způsob, jakým z něj budete příjem získávat.
Jednou z možností může být i část portfolia postavená na kvalitních dividendových titulech, které mohou vytvářet průběžný příjem bez nutnosti neustále prodávat část investic. Ani dividendy ale nejsou jisté a jejich výše se může v čase měnit.
TIP: Při čerpání renty není důležitý jen výnos portfolia. Stejně podstatné je, odkud bude pravidelný příjem přicházet a co budete dělat v období, kdy trhy klesají.
A co pravidlo 4 %?
Při hledání informací o finanční nezávislosti se často setkáte s takzvaným pravidlem 4 %.
Velmi zjednodušeně říká, že pokud máte investiční portfolio 10 milionů korun, mohli byste na začátku čerpat přibližně 400 000 Kč ročně.
Pro základní orientaci může být podobné pravidlo užitečné.
Nemělo by ale nahrazovat skutečný finanční plán.
Výsledek ovlivňuje například:
- délka čerpání
- inflace
- složení portfolia
- vývoj trhů
- načasování výběrů
- další příjmy
- požadovaný zůstatek majetku
Proto je podle mě lepší chápat 4% pravidlo jako rychlou orientaci, ne jako přesný návod.
Jednoduchý příklad
Představme si člověka ve věku 45 let.
Má vytvořený investiční majetek 5 milionů Kč a chce od 60 let začít čerpat rentu.
Jeho dnešní představa životních nákladů je například 60 000 Kč měsíčně.
Na první pohled můžeme začít počítat potřebný kapitál.
Ve skutečnosti ale potřebujeme znát mnohem více.
Jak se jeho výdaje během dalších 15 let změní? Kolik ještě bude investovat? Jaký bude mít státní důchod? Bude mít další příjem? Jak bude portfolio nastavené? A chce svůj majetek postupně spotřebovat, nebo zachovat?
Teprve když tyto věci spojíme dohromady, dostaneme smysluplnou odpověď.
A právě proto mohou dva lidé se stejným majetkem potřebovat úplně jiný plán.
Renta není jen otázka investic
Při plánování budoucí renty není dobré dívat se pouze na investiční účet.
Do celkového finančního plánu mohou vstupovat investice, nemovitosti, hypotéky, rezervy, státní důchod, podnikání nebo další majetek.
Právě propojení těchto oblastí ukazuje, jestli váš současný majetek odpovídá tomu, jak chcete v budoucnu žít.
Více o tom, jak finanční plán sestavuji, najdete na stránce Finanční plánování.
TIP: Nejdříve si určete cíl a potřebný kapitál. Až potom řešte konkrétní investice, které vás k němu mají dovést.
Kdy začít budoucí rentu řešit?
Čím dříve, tím více možností máte.
Neznamená to ale, že musíte mít ve 30 letech přesně spočítané, jak bude váš život vypadat v 65.
V mladším věku je nejdůležitější vytvořit si finanční rezervu, pravidelně investovat a postupně budovat majetek.
S rostoucím majetkem a blížícím se obdobím čerpání začíná být stále důležitější konkrétní plán.
Ten by měl odpovědět především na tři otázky:
Kolik kapitálu potřebuji vytvořit?
Kolik musím do té doby investovat?
Jak budu majetek později čerpat?
Kolik tedy potřebujete?
Jedna univerzální částka neexistuje.
Pro někoho může být dostačující majetek 8 milionů korun. Jiný může potřebovat 15 nebo 20 milionů.
Rozhodující není pouze velikost portfolia, ale vztah mezi vaším majetkem, výdaji, dalšími příjmy, časem a dlouhodobými cíli.
Dobře nastavený finanční plán by vám měl dát odpověď nejen na otázku, kolik peněz potřebujete na rentu, ale také jak se k této částce postupně dostat a jak následně majetek čerpat.
Chcete vědět, jak daleko jste od své budoucí renty?
Společně můžeme projít vaši současnou situaci, investice, majetek a dlouhodobé cíle a vytvořit plán, který ukáže, jakou cestu k budoucí rentě dává smysl nastavit.
Chcete mít ve financích jasno?
Pojďme se potkat.
Probereme vaše cíle, majetek a další kroky.
Chcete mít ve financích jasno?
Pojďme se potkat.
Probereme vaše cíle, majetek a další kroky.